AI đang thay đổi FinTech như thế nào? Khám phá 10 ứng dụng nổi bật
Từ chống rửa tiền, thẩm định tín dụng đến tối ưu thanh toán và phát hiện gian lận, AI đang được đưa vào nhiều khâu then chốt của hệ sinh thái FinTech. Giá trị lớn nhất không nằm ở việc thay thế con người, mà ở khả năng khai thác dữ liệu, nhận diện mẫu hình và hỗ trợ ra quyết định trong môi trường giao dịch lớn, yêu cầu tốc độ cao và chịu sự quản lý chặt chẽ.
AI từ công cụ hỗ trợ đến năng lực cốt lõi của FinTech
Trong FinTech, AI không còn chỉ xuất hiện ở các chatbot hay những thử nghiệm riêng lẻ. Công nghệ này đang được tích hợp vào các hoạt động có ảnh hưởng trực tiếp đến an toàn giao dịch, hiệu quả vận hành và trải nghiệm khách hàng. Đây đều là những khu vực phải xử lý dữ liệu với quy mô lớn, trong khi vẫn cần bảo đảm độ chính xác, tốc độ và khả năng tuân thủ.
Theo FinTech Magazine, sức hấp dẫn của AI đối với các doanh nghiệp FinTech đến từ ba giá trị chính: kiểm soát rủi ro tốt hơn, giảm chi phí hoạt động và tạo ra hành trình khách hàng thuận tiện hơn. Các mô hình có thể phân tích nhiều tín hiệu cùng lúc, tìm ra mối liên hệ khó nhận biết bằng cách làm thủ công và hỗ trợ doanh nghiệp phản ứng nhanh trước những thay đổi của thị trường hoặc hành vi người dùng. Tuy vậy, hiệu quả không đến từ việc tự động hóa mọi khâu. Trong nhiều trường hợp, AI phát huy giá trị tốt nhất khi được kết hợp với quy trình sẵn có và hoạt động đánh giá của con người. Mười ứng dụng dưới đây cho thấy cách các công ty đang triển khai AI theo hướng thực tiễn hơn.
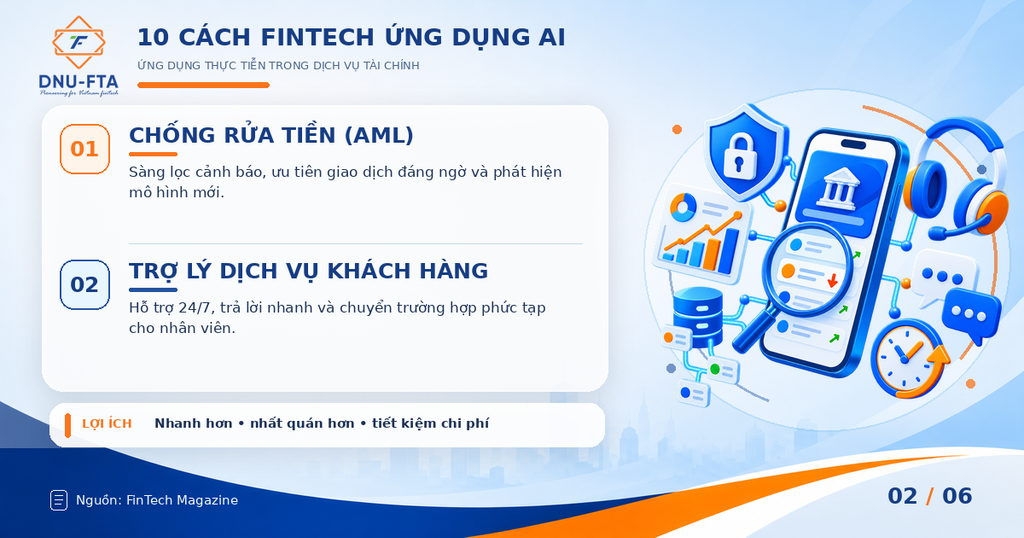
1. Chống rửa tiền (AML)
Các bộ phận tuân thủ thường phải rà soát số lượng rất lớn giao dịch và cảnh báo. Nếu chỉ dựa trên quy tắc cố định, hệ thống có thể tạo ra nhiều cảnh báo giá trị thấp, khiến chuyên viên mất thời gian xử lý những trường hợp không đáng ngờ.
AI có thể phân tích hành vi giao dịch, mối liên hệ giữa các tài khoản và những dấu hiệu bất thường để ưu tiên trường hợp cần kiểm tra. Khả năng học từ dữ liệu mới cũng giúp hệ thống nhận diện các phương thức rửa tiền đang thay đổi nhanh hơn so với mô hình chỉ dựa trên quy tắc. Vai trò của AI ở đây là nâng cao chất lượng sàng lọc và giám sát liên tục, còn quyết định cuối cùng vẫn cần chuyên viên đánh giá.
Ví dụ được FinTech Magazine đề cập: ComplyAdvantage, HSBC, Standard Chartered, Revolut và Coinbase.
2. Trợ lý dịch vụ khách hàng
Trợ lý dịch vụ khách hàng sử dụng AI giúp doanh nghiệp phản hồi những yêu cầu phổ biến vào bất kỳ thời điểm nào. Hệ thống có thể giải đáp câu hỏi về số dư, hướng dẫn đăng ký, giải thích vấn đề liên quan đến thẻ hoặc hỗ trợ xử lý những tình huống tài khoản đơn giản.
Các giải pháp hiệu quả thường sử dụng xử lý ngôn ngữ tự nhiên để hiểu mục đích của người hỏi, sau đó chuyển những trường hợp phức tạp cho nhân viên. Cách làm này giúp rút ngắn thời gian chờ, duy trì chất lượng phản hồi nhất quán và tiết kiệm chi phí, nhưng vẫn giữ được điểm chạm con người khi khách hàng cần hỗ trợ chuyên sâu.
Ví dụ được FinTech Magazine đề cập: Klarna, Bank of America, NatWest, Lloyds Banking Group và Capital One.
3. Tư vấn tài chính cá nhân hóa
Thay vì đưa ra lời khuyên giống nhau cho mọi người, AI có thể tổng hợp mô hình chi tiêu, xu hướng thu nhập, thói quen tiết kiệm và mục tiêu tài chính để tạo ra gợi ý phù hợp hơn với từng khách hàng.
Những gợi ý này có thể là mục tiêu tiết kiệm, cảnh báo chi tiêu vượt mức, đề xuất lập ngân sách hoặc giới thiệu sản phẩm phù hợp hơn. Nếu được thiết kế minh bạch và có giới hạn phù hợp, AI có thể mở rộng khả năng tiếp cận hướng dẫn tài chính cho những người chưa có nhu cầu hoặc điều kiện tìm đến cố vấn truyền thống.
Ví dụ được FinTech Magazine đề cập: Moneybox, Plum, Revolut, Monzo và Nutmeg.
4. Rủi ro tín dụng và thẩm định tín dụng
AI đang làm thay đổi cách chấm điểm và thẩm định tín dụng nhờ khả năng đánh giá nhiều loại dữ liệu hơn. Bên cạnh lịch sử tín dụng, mô hình có thể xem xét dòng tiền, lịch sử giao dịch, dữ liệu thiết bị và tín hiệu hành vi để hỗ trợ nhận diện mức độ rủi ro.
Điều này có thể giúp tổ chức cho vay đưa ra quyết định nhanh hơn và có thêm cơ sở đánh giá những khách hàng có hồ sơ tín dụng còn hạn chế. Dù vậy, AI không loại bỏ rủi ro. Việc ứng dụng cần đi cùng khả năng giải thích, tính minh bạch và cơ chế quản trị rõ ràng để bảo đảm quyết định tín dụng được sử dụng một cách thận trọng.
Ví dụ được FinTech Magazine đề cập: Upstart, Zest AI, OakNorth, Klarna và Experian.
5. Tối ưu hóa thanh toán
Trong thanh toán thẻ và thanh toán số, một thay đổi nhỏ về tỷ lệ phê duyệt hoặc tỷ lệ giao dịch thành công có thể tạo ra tác động đáng kể khi được nhân lên trên khối lượng lớn. AI giúp doanh nghiệp lựa chọn tuyến xử lý, phương thức thanh toán, thời điểm hoặc chiến lược thử lại phù hợp hơn cho từng giao dịch.
Nhờ học từ kết quả trước đó, mô hình có thể giảm lỗi, hạn chế các trường hợp từ chối không cần thiết và hỗ trợ cân bằng giữa yêu cầu kiểm soát gian lận với trải nghiệm thanh toán thuận tiện.
Ví dụ được FinTech Magazine đề cập: Stripe, Adyen, Checkout.com, Worldpay và PayPal.
6. Xác minh danh tính
Doanh nghiệp FinTech cần rút ngắn quá trình tiếp nhận khách hàng nhưng không thể đánh đổi bảo mật. AI được sử dụng để đối chiếu giấy tờ, đánh giá ảnh selfie hoặc dữ liệu sinh trắc học, phân tích tín hiệu thiết bị và phát hiện sự không nhất quán trong thông tin người dùng.
Quá trình kiểm tra nhanh hơn giúp giảm ma sát khi onboarding, đồng thời hỗ trợ phát hiện sớm hành vi mạo danh, danh tính tổng hợp và gian lận tài liệu. Những hồ sơ thông thường có thể được xử lý tự động, còn trường hợp có dấu hiệu bất thường được chuyển sang khâu kiểm tra chuyên sâu.
Ví dụ được FinTech Magazine đề cập: Onfido, Jumio, Veriff, Sumsub và Trulioo.
7. An ninh mạng
Các công ty FinTech phải bảo vệ đồng thời hệ thống thanh toán, tài khoản khách hàng, thiết bị đầu cuối và hạ tầng nội bộ. Trong môi trường kết nối cao, rủi ro mạng không chỉ đến từ một sự cố đơn lẻ mà đòi hỏi hoạt động giám sát liên tục.
Mô hình học máy có thể phát hiện hành vi bất thường, nhận diện thông tin đăng nhập có dấu hiệu bị xâm phạm và cảnh báo những mối đe dọa mà quy tắc truyền thống có thể bỏ sót. AI cũng hỗ trợ phân tích khối lượng lớn nhật ký và cảnh báo, giúp bộ phận an ninh xác định tín hiệu đáng chú ý nhanh hơn.
Ví dụ được FinTech Magazine đề cập: Microsoft, CrowdStrike, Palo Alto Networks, Darktrace và Santander.
8. Tự động hóa và nâng cao hiệu quả
Ở khối nghiệp vụ, AI có thể tự động hóa các công việc lặp lại như xử lý tài liệu, đối chiếu, trích xuất dữ liệu và phân loại quy trình. Nhờ đó, nhân sự giảm bớt công việc hành chính, trong khi nguy cơ sai sót ở các quy trình có khối lượng lớn cũng được hạn chế.
Đối với doanh nghiệp FinTech đang tăng trưởng, tự động hóa giúp các chức năng onboarding, vận hành, tài chính và tuân thủ mở rộng mà không phải tăng nguồn lực theo cùng một tỷ lệ. Giá trị lớn nhất thường đến từ việc kết hợp AI với công cụ tự động hóa hiện có để tạo ra quy trình thông minh hơn, thay vì xây dựng một hệ thống hoàn toàn không có sự giám sát.Ví dụ được FinTech Magazine đề cập: UiPath, HSBC, Lloyds Banking Group, Deutsche Bank và JPMorgan Chase.
9. Cá nhân hóa trải nghiệm khách hàng
Khi kết hợp dữ liệu hành vi, lịch sử giao dịch và ngữ cảnh sử dụng, AI giúp doanh nghiệp điều chỉnh thông điệp, ưu đãi, lời nhắc và hành trình ứng dụng cho từng người dùng. Mục tiêu không chỉ là giới thiệu đúng sản phẩm mà còn đưa ra hành động phù hợp vào đúng thời điểm.
Một lời nhắc tiết kiệm, đề xuất tín dụng hoặc thông báo thanh toán sẽ có giá trị hơn nếu phù hợp với nhu cầu hiện tại của khách hàng. Tuy nhiên, cá nhân hóa cần được triển khai có chừng mực để trải nghiệm trở nên hữu ích mà không gây cảm giác bị làm phiền hoặc theo dõi quá mức.
Ví dụ được FinTech Magazine đề cập: Revolut, Monzo, Starling Bank, Klarna và Capital One.
10. Phát hiện gian lận
Phát hiện gian lận là một trong những ứng dụng rõ nét nhất của AI trong tài chính. Thay vì chỉ đối chiếu giao dịch với các quy tắc tĩnh, mô hình có thể học từ hành vi thay đổi, tín hiệu thiết bị, dữ liệu vị trí và mô hình chi tiêu để phát hiện bất thường theo thời gian thực.
Khả năng xử lý ở tốc độ cao giúp doanh nghiệp giảm tổn thất nhưng vẫn hạn chế cảnh báo sai, nhờ đó khách hàng hợp lệ ít gặp trở ngại hơn. Những hệ thống hiệu quả nhất thường kết hợp máy học với hoạt động đánh giá của con người để tạo ra cơ chế phòng chống gian lận linh hoạt và có khả năng thích ứng.
Ví dụ được FinTech Magazine đề cập: Stripe, PayPal, Revolut, Monzo và HSBC.
AI chỉ phát huy giá trị khi đi cùng quản trị tốt
Mười ứng dụng trên cho thấy AI đang trở thành một lớp năng lực quan trọng trong FinTech, từ quản trị rủi ro, vận hành đến trải nghiệm khách hàng. Tuy nhiên, hiệu quả của công nghệ không chỉ phụ thuộc vào độ chính xác của mô hình mà còn liên quan đến chất lượng dữ liệu, bảo mật, quyền riêng tư, khả năng giải thích và cơ chế chịu trách nhiệm.
Với những quyết định có ảnh hưởng trực tiếp đến khách hàng, doanh nghiệp cần xác định rõ khâu nào có thể tự động hóa, khâu nào phải có con người kiểm tra và cách xử lý khi mô hình đưa ra kết quả bất thường. Cách tiếp cận này giúp AI trở thành công cụ hỗ trợ đáng tin cậy thay vì một hệ thống vận hành thiếu kiểm soát.
Đối với người học và người làm trong lĩnh vực FinTech, các trường hợp trên cũng cho thấy yêu cầu ngày càng rõ về sự kết hợp giữa nền tảng tài chính, năng lực dữ liệu – công nghệ và tư duy tuân thủ. Đó chính là điểm giao thoa quan trọng để phát triển những sản phẩm tài chính số vừa hiệu quả, vừa an toàn và phù hợp với nhu cầu thực tế.
Nguồn tham khảo: Maya Derrick, “Top 10: Ways Fintechs are Using AI”, FinTech Magazine, 08/07/2026Bài viết được Viện Công nghệ Tài chính – Trường Đại học Đại Nam biên tập và tổng hợp từ nguồn trên.